Địa chỉ: 1005 Trần Xuân Soạn p Tân Hưng Tp Hồ Chí Minh
 Hotline: 0981139626

Địa chỉ: 1005 Trần Xuân Soạn p Tân Hưng Tp Hồ Chí Minh
Hotline: 0981139626
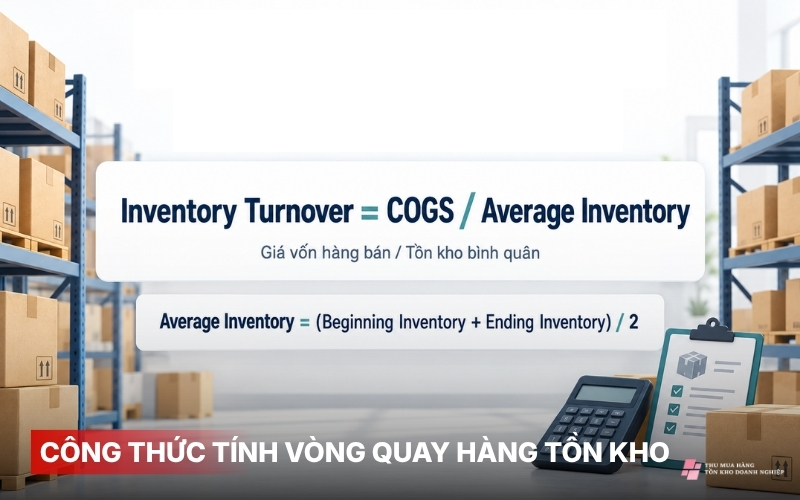
Cách tính vòng quay hàng tồn kho phổ biến là lấy giá vốn hàng bán trong kỳ chia cho giá trị hàng tồn kho bình quân của cùng kỳ. Công thức này giúp doanh nghiệp đo tốc độ hàng được tiêu thụ so với lượng tồn trung bình đang duy trì và tạo cơ sở để nhận biết hàng đang quay nhanh hay chậm.
Bài viết dưới đây sẽ hướng dẫn cách lấy dữ liệu, thực hiện phép tính theo từng bước, quy đổi kết quả sang số ngày và xác định khi nào một nhóm sản phẩm có dấu hiệu chậm bán.
Công thức nên sử dụng COGS và tồn kho bình quân vì hai dữ liệu này cùng phản ánh hàng hóa trên cơ sở chi phí. Vòng quay được tính bằng cách lấy COGS chia cho giá trị tồn kho bình quân trong cùng kỳ.
Inventory Turnover = COGS / Average Inventory
Trong đó:
Corporate Finance Institute sử dụng COGS chia cho Average Inventory làm công thức cơ bản và cho biết doanh nghiệp có thể tính chỉ số theo năm, tháng hoặc quý tùy mục tiêu phân tích.
Trong hoạt động kinh doanh, inventory phản ánh lượng tài sản doanh nghiệp đang giữ để bán hoặc phục vụ sản xuất. Doanh nghiệp vì vậy nên xem tỷ lệ này như một chỉ báo về tốc độ sử dụng hàng và hiệu quả của phần vốn hàng đang nằm trong kho, thay vì chỉ nhìn số lượng sản phẩm còn lại.
Kho khi đó, hàng tồn kho bình quân thường được tính bằng cách cộng giá trị đầu kỳ với cuối kỳ rồi chia cho hai:
Average Inventory = (Beginning Inventory + Ending Inventory) / 2
Công thức hai thời điểm phù hợp khi lượng hàng trong kỳ không biến động quá mạnh. Nếu doanh nghiệp có tính mùa vụ cao, chạy chiến dịch lớn hoặc thay đổi lượng tồn đáng kể giữa các tháng, doanh nghiệp có thể lấy nhiều thời điểm hơn, chẳng hạn số dư cuối từng tháng, để kết quả bình quân phản ánh sát hoạt động thực tế.
Xem thêm các nguyên nhân hàng tồn kho tăng nếu vòng quay đang có xu hướng giảm.
Doanh nghiệp cần xác định đúng kỳ, đúng phạm vi và dữ liệu cùng cơ sở trước khi thực hiện phép tính.
Doanh nghiệp nên chọn kỳ phân tích phù hợp với chu kỳ bán hàng của mình. Kỳ tính có thể là tháng, quý hoặc năm; kỳ ngắn giúp theo dõi biến động nhanh, trong khi kỳ dài hạn chế ảnh hưởng của các tuần bán hàng bất thường.
Cách tính vòng quay hàng tồn kho theo quý phù hợp với doanh nghiệp muốn so sánh hiệu quả giữa các giai đoạn trong năm. Doanh nghiệp phải sử dụng COGS phát sinh trong quý và lượng tồn bình quân của chính quý đó để dữ liệu giữa tử số và mẫu số luôn đồng nhất.
Phạm vi tính nên được xác định theo mục tiêu phân tích. Doanh nghiệp có thể tính toàn kho để quan sát xu hướng chung, sau đó tách theo category hoặc SKU để tìm sản phẩm đang kéo hiệu quả chung xuống.
Doanh nghiệp có thể lấy COGS từ Báo cáo kết quả hoạt động kinh doanh và lấy số dư hàng từ Báo cáo tình hình tài chính. Theo biểu mẫu ban hành cùng Thông tư 99/2025/TT-BTC đang áp dụng từ ngày 01/01/2026, chỉ tiêu COGS nằm tại Mã số 11 và Hàng tồn kho được trình bày tại Mã số 140 trên báo cáo tương ứng.
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Doanh nghiệp tính mức tồn trung bình trước rồi lấy COGS chia cho kết quả vừa có. Số vòng quay hàng tồn kho sẽ dễ so sánh hơn khi cả tử số và mẫu số sử dụng cùng đơn vị tiền tệ và cùng khoảng thời gian.
Một doanh nghiệp có COGS 12 tỷ đồng, tồn đầu kỳ 2,5 tỷ đồng và tồn cuối kỳ 1,5 tỷ đồng sẽ có lượng tồn bình quân bằng 2 tỷ đồng. Tỷ lệ sau đó bằng 12 tỷ chia cho 2 tỷ, tương đương 6 lần trong năm.
DIO chuyển tỷ lệ số lần thành số ngày để người quản lý dễ hình dung thời gian hàng nằm trong doanh nghiệp. Công thức tính số ngày tồn kho được thể hiện như sau:
DIO = Số ngày trong kỳ / Turnover
Doanh nghiệp cũng có thể tính trực tiếp:
DIO = Average Inventory / COGS × Số ngày trong kỳ
DIO càng dài thì lượng hàng trung bình càng mất nhiều thời gian để chuyển thành chi phí của hàng đã bán. CFI cũng trình bày inventory turnover days theo quan hệ giữa Average Inventory, COGS và số ngày trong năm.
Tìm hiểu thêm hàng tồn kho là gì và các nhóm tồn kho thường gặp trong doanh nghiệp.
Doanh nghiệp A có COGS 12 tỷ đồng, tồn đầu năm 2,5 tỷ đồng và tồn cuối năm 1,5 tỷ đồng.
Tồn kho bình quân được tính như sau:
(2,5 + 1,5) / 2 = 2 tỷ đồng
Tỷ lệ vòng quay được tính như sau:
12 / 2 = 6 lần/năm
DIO được tính như sau:
365 / 6 ≈ 61 ngày
Kết quả 6 vòng cho biết lượng COGS trong năm tương đương khoảng sáu lần mức tồn kho bình quân mà doanh nghiệp duy trì. Kết quả này không có nghĩa mọi sản phẩm đều được bán hết rồi thay mới chính xác sáu lần, vì phép tính sử dụng giá trị bình quân của toàn bộ kỳ.
Mức khoảng 61 ngày cho biết lượng hàng trung bình tương đương khoảng 61 ngày COGS khi quy đổi trên cơ sở một năm. Người quản lý nên đặt con số này cạnh mùa vụ, lead time, hạn sử dụng và đặc điểm sản phẩm trước khi kết luận thời gian đó dài hay ngắn.
Tham khảo thêm cách định giá hàng tồn kho khi cần đánh giá giá trị lô hàng để thanh lý.
Cách tính vòng quay hàng tồn kho chỉ mang lại giá trị khi doanh nghiệp sử dụng đúng COGS, tính lượng tồn bình quân hợp lý và đặt kết quả vào đúng bối cảnh. Tỷ lệ cao có thể cho thấy hàng bán nhanh nhưng cũng có thể báo hiệu thiếu hàng, trong khi tỷ lệ thấp có thể phản ánh tồn dư hoặc một chiến lược dự trữ có chủ đích.
Doanh nghiệp nên kết hợp chỉ số tổng với SKU, Inventory Aging, stockout và Sell-through Rate để nhận biết nhóm hàng đang giữ vốn lưu động quá lâu. Khi một lô hàng đã bán chậm, không còn phù hợp với kế hoạch kinh doanh và tiếp tục phát sinh chi phí lưu giữ, doanh nghiệp có thể cân nhắc điều chuyển, kích cầu, bán B2B hoặc tham khảo giải pháp tại https://thumuahangtonkho.com.vn/ để lựa chọn phương án xử lý phù hợp