Địa chỉ: 1005 Trần Xuân Soạn p Tân Hưng Tp Hồ Chí Minh
 Hotline: 0981139626

Địa chỉ: 1005 Trần Xuân Soạn p Tân Hưng Tp Hồ Chí Minh
Hotline: 0981139626
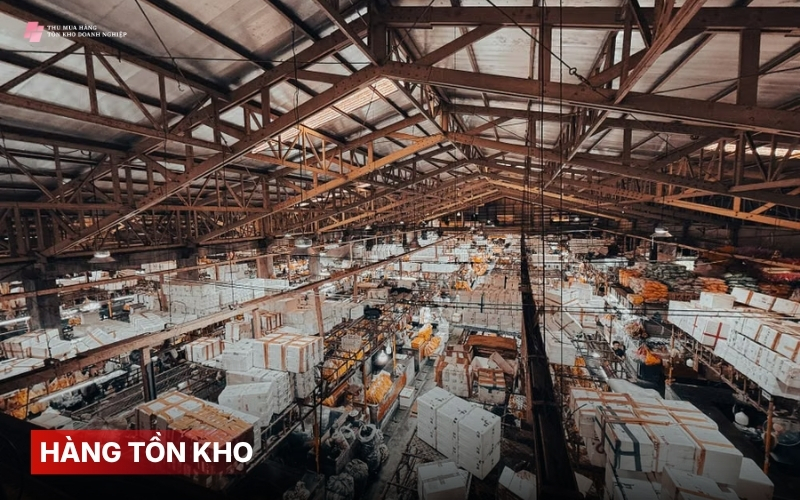
Hàng tồn kho là tài sản doanh nghiệp đang giữ để bán, đang trong quá trình sản xuất hoặc được sử dụng làm nguyên liệu, vật liệu và công cụ phục vụ hoạt động kinh doanh. Bài viết dưới đây sẽ giải thích các loại tồn kho, sự khác nhau giữa tồn kho và hàng ế, cách xác định lượng hàng hợp lý, nguyên tắc tính giá trị và phương án xử lý khi hàng không còn phù hợp với nhu cầu kinh doanh.
Nội dung cũng cập nhật các điểm cần lưu ý theo VAS 02 và Thông tư 99/2025/TT-BTC đang áp dụng trong năm 2026.
VAS 02 xác định hàng tồn kho dựa trên mục đích nắm giữ và trạng thái của tài sản. Theo Chuẩn mực kế toán Việt Nam số 02 được ban hành cùng Quyết định 149/2001/QĐ-BTC, nhóm này bao gồm tài sản được giữ để bán trong hoạt động kinh doanh thông thường, tài sản đang trong quá trình sản xuất dở dang và nguyên liệu, vật liệu hoặc công cụ được sử dụng trong sản xuất, kinh doanh hoặc cung cấp dịch vụ.
Ví dụ: Một cửa hàng điện máy có 200 chiếc máy lạnh chưa bán thì số sản phẩm đó vẫn thuộc tồn kho dù chúng mới được nhập vài ngày; một xưởng nội thất có gỗ nguyên liệu, bàn đang lắp ráp và bàn đã hoàn thiện chờ bán thì cả ba trạng thái đều có thể nằm trong nhóm tài sản này.
Hàng tồn kho không nhất thiết phải nằm vật lý trong nhà kho của doanh nghiệp. Hàng mua đang đi đường, hàng gửi đi bán hoặc tài sản đang được xử lý tại một đơn vị khác vẫn có thể thuộc phạm vi tồn kho nếu quyền sở hữu, quyền kiểm soát và điều kiện giao dịch cho thấy doanh nghiệp vẫn là bên ghi nhận tài sản.
Xem thêm cách tính vòng quay hàng tồn kho để đánh giá tốc độ luân chuyển hàng hóa.
Các loại tồn kho có thể được phân loại theo chuỗi hoạt động kinh doanh hoặc theo hệ thống tài khoản.
Chuỗi hoạt động kinh doanh thường tạo ra bốn nhóm dễ nhận biết gồm nguyên vật liệu, sản phẩm dở dang, thành phẩm và hàng mua để bán. Cách chia này giúp doanh nghiệp xác định tài sản đang nằm ở giai đoạn nào trước khi đánh giá giá trị hoặc tốc độ luân chuyển.
Các nhóm trên tạo thành dòng dịch chuyển từ đầu vào đến đầu ra của doanh nghiệp. Nguyên vật liệu có thể chuyển thành sản phẩm dở dang rồi thành thành phẩm, trong khi giá trị của tài sản được tích lũy theo từng giai đoạn cho đến khi sản phẩm được bán.
Thông tư 99/2025/TT-BTC hiện sử dụng tám tài khoản cấp 1 từ 151 đến 158 để phản ánh giá trị và biến động của các nhóm tồn kho. Cách phân loại này giúp doanh nghiệp tách từng loại tài sản theo bản chất thay vì gom tất cả thành một nhóm chung.
|
Nhóm tài sản |
Ví dụ dễ hiểu |
Tài khoản |
|
Hàng mua đang đi đường |
Lô hàng đã mua nhưng đang vận chuyển |
151 |
|
Nguyên liệu, vật liệu |
Gỗ, vải, linh kiện, bao bì |
152 |
|
Công cụ, dụng cụ |
Dụng cụ phục vụ hoạt động sản xuất |
153 |
|
Chi phí sản xuất, kinh doanh dở dang |
Sản phẩm đang hoàn thiện |
154 |
|
Sản phẩm |
Thành phẩm và bán thành phẩm |
155 |
|
Hàng hóa |
Sản phẩm mua về để bán lại |
156 |
|
Hàng gửi đi bán |
Hàng gửi đại lý nhưng chưa đủ điều kiện ghi nhận đã bán |
157 |
|
Nguyên liệu, vật tư tại kho bảo thuế |
Vật tư thuộc trường hợp đặc thù |
158 |
Hàng tồn kho không đồng nghĩa với hàng ế, vì doanh nghiệp luôn cần duy trì một lượng sản phẩm và nguyên liệu nhất định để hoạt động bình thường.
Tồn kho bình thường là lượng hàng doanh nghiệp chủ động giữ để phục vụ bán hàng hoặc sản xuất, trong đó Safety Stock là phần dự trữ nhằm hạn chế nguy cơ thiếu hàng. Khi lượng hàng vượt nhu cầu thực tế, doanh nghiệp có thể phát sinh Excess Inventory, thường do dự báo sai, mua theo MOQ lớn, đơn hàng bị hủy hoặc thị trường thay đổi.
Nếu hàng vẫn bán được nhưng luân chuyển chậm, doanh nghiệp có thể xếp vào Slow-moving Inventory. Khi hàng gần như không còn phát sinh giao dịch, chúng có thể trở thành Dead Stock; còn Obsolete Inventory là hàng mất nhu cầu do lỗi thời về mẫu mã, công nghệ, mùa vụ hoặc tiêu chuẩn. Vì vậy, hàng chưa bán không đồng nghĩa với hàng ế.
Ví dụ: Một lô mỹ phẩm mới nhập và đang bán đều là tồn kho bình thường dù cửa hàng chưa bán hết. Nếu thương hiệu đổi thiết kế bao bì và doanh nghiệp vẫn còn vài nghìn sản phẩm mẫu cũ, phần còn lại có thể trở thành tồn dư dù sản phẩm vẫn đảm bảo chất lượng.
Lượng tồn hợp lý phụ thuộc vào tốc độ bán, thời gian cung ứng, vòng đời sản phẩm và khả năng tài chính của từng doanh nghiệp. Cửa hàng thực phẩm tươi cần chu kỳ lưu chuyển ngắn, trong khi doanh nghiệp bán phụ tùng công nghiệp có thể phải giữ một số linh kiện lâu hơn do thời gian đặt hàng dài và nhu cầu phát sinh không đều.
Mức tồn phù hợp phải cân bằng giữa nguy cơ thiếu hàng và chi phí nắm giữ hàng. Nếu doanh nghiệp dự trữ quá ít, doanh nghiệp có thể mất đơn, gián đoạn sản xuất hoặc phải mua gấp với chi phí cao; nếu doanh nghiệp dự trữ quá nhiều, vốn lưu động bị giữ lại và nguy cơ mất giá tăng lên.
Tồn kho bắt đầu trở thành vấn đề khi tốc độ luân chuyển giảm và giá trị kỳ vọng không còn bù được chi phí tiếp tục giữ hàng. Doanh nghiệp nên xem tuổi hàng, doanh số theo SKU, biên lợi nhuận sau khuyến mại và khả năng sử dụng sản phẩm trong các kỳ tiếp theo.
Khám phá thêm phương pháp quản lý hàng tồn kho để kiểm soát lượng hàng phù hợp hơn.
Thông tư 99/2025/TT-BTC hiện liệt kê năm phương pháp để doanh nghiệp lựa chọn phù hợp với đặc điểm sản phẩm và yêu cầu theo dõi. Phương pháp được lựa chọn cần được áp dụng nhất quán giữa các kỳ, trừ trường hợp doanh nghiệp có thay đổi chính sách phù hợp.
|
Phương pháp |
Cách hiểu ngắn |
|
Giá đích danh |
Theo giá thực tế của từng tài sản có thể nhận diện riêng |
|
Bình quân gia quyền |
Dùng giá bình quân của lượng hàng theo cách tính được áp dụng |
|
FIFO |
Giả định lô mua hoặc sản xuất trước được tính ra trước |
|
Giá bán lẻ |
Suy ra giá gốc từ giá bán và tỷ lệ lợi nhuận phù hợp |
|
Chi phí chuẩn |
Dùng mức chi phí tiêu chuẩn phản ánh điều kiện hoạt động bình thường |
Các phương pháp tính giá không đồng nghĩa với phương pháp vận hành kho. FIFO, bình quân gia quyền và giá đích danh phục vụ việc xác định giá trị, trong khi ABC, EOQ hoặc Just-in-Time phục vụ những mục tiêu quản trị khác.
Doanh nghiệp nên xử lý phần hàng dư dựa trên khả năng bán, tuổi sản phẩm, giá trị có thể thu hồi và chi phí tiếp tục nắm giữ.
Việc gom mọi sản phẩm chưa bán vào một nhóm có thể khiến doanh nghiệp giảm giá quá sớm đối với mặt hàng còn nhu cầu hoặc tiếp tục giữ những lô gần như không còn khả năng tạo doanh thu.
Một cách phân nhóm thực tế gồm:
Hoạt động kiểm kê giúp doanh nghiệp xác nhận số lượng và tình trạng thực tế trước khi đưa ra quyết định. Dữ liệu trên hệ thống cần khớp với hàng thực tế, mã SKU, hạn sử dụng, tình trạng bao bì và hồ sơ sở hữu.
Doanh nghiệp nên ưu tiên phương án bảo toàn giá trị trước khi lựa chọn thanh lý. Hàng còn nhu cầu có thể được điều chuyển hoặc kích cầu, trong khi hàng không còn phù hợp kế hoạch nên được xử lý sớm để giảm nguy cơ mất giá.
Doanh nghiệp có thể cân nhắc:
Logistics ảnh hưởng trực tiếp đến hiệu quả xử lý khi hàng nằm ở nhiều địa điểm hoặc có chi phí vận chuyển cao. Doanh nghiệp nên so sánh số tiền có thể thu hồi với chi phí gom hàng, vận chuyển, đóng gói và thời gian thực hiện trước khi lựa chọn phương án cuối cùng.
Một quy trình xử lý rõ ràng giúp doanh nghiệp tránh quyết định vội vàng khi lượng hàng tăng cao. Doanh nghiệp nên xác định nguyên nhân, phân nhóm hàng, ước tính giá trị thu hồi, so sánh các lựa chọn và chỉ thanh lý khi giải pháp này mang lại kết quả tốt hơn việc tiếp tục nắm giữ.
Tìm hiểu thêm các nguyên nhân hàng tồn kho tăng để nhận biết sớm tình trạng tồn dư.
Hiểu hàng tồn kho là gì giúp doanh nghiệp nhìn đúng bản chất của tài sản chưa chuyển thành doanh thu và tránh đánh đồng toàn bộ lượng hàng chưa bán với hàng ế. Doanh nghiệp nên phân biệt rõ tồn kho bình thường, hàng dư, sản phẩm chậm luân chuyển và hàng lỗi thời trước khi quyết định giữ, điều chuyển, giảm giá hoặc thanh lý.
Nếu doanh nghiệp đang có số lượng lớn hàng tồn dư, hàng chậm bán hoặc cần giải phóng kho để thu hồi vốn, bạn có thể tham khảo dịch vụ https://thumuahangtonkho.com.vn/ để được hỗ trợ khảo sát, định giá và lựa chọn phương án xử lý phù hợp với tình trạng thực tế của lô hàng